外观
第十三章 投资 Playbook — 2026-2030 布局
13.1 开篇:五层产业链的投资全景
「淘金热潮里,卖铲子和卖牛仔裤的人赚得最稳。AI 淘金热潮里,卖电、卖芯片、卖光缆的人,就是这个时代的 Levi Strauss。」
一张表看懂五层产业链
写到这一章,我已经有点不忍心收尾。过去十二章,我们从 Meta 那笔让华尔街集体倒吸一口凉气的 6.6GW 核电大单(第一章)开始,一路拆解到 NVIDIA 的垄断逻辑以及它能否避开 Cisco 剧本(第二、十二章),再到 HBM 这个被市场长期忽略的「隐形护城河」(第三章), 1.6T 光模块接棒 800G 的世代切换(第四章), hyperscaler CapEx 作为产业领先指针的解读框架 (第五章),最后到 Web4 语境下 AI Agent 作为 Crypto 天然用户的论述(第十一章)。中间还夹了三章硬核风险拆解—— 中美技术分裂、华为制程良率仅约 50-60% 、DeepSeek 用约$600 万训出能对标 GPT-4 模型背后的「成本通缩」(第十二章)。如果让我用一句话总结这本书要传达的内核观点,那就是: AI 这场淘金热,最确定的赚钱机会不在「金」本身,而在「卖铲子」的人。而「铲子」分五层—— 电力、芯片、保存/光纤/散热、云/数据中心、应用/模型—— 再加上一个与 AI 共生却常被传统投资人忽略的维度: Crypto 协议层。这就是我在这本书里反复强调的「五+ 一层产业链框架」。让我先把一张我自己每天早上盯盘都会看一眼的「主表」放出来。这张表是过去十二章内容的浓缩,也是后面 13.2-13.5 节资产配置逻辑的母体:
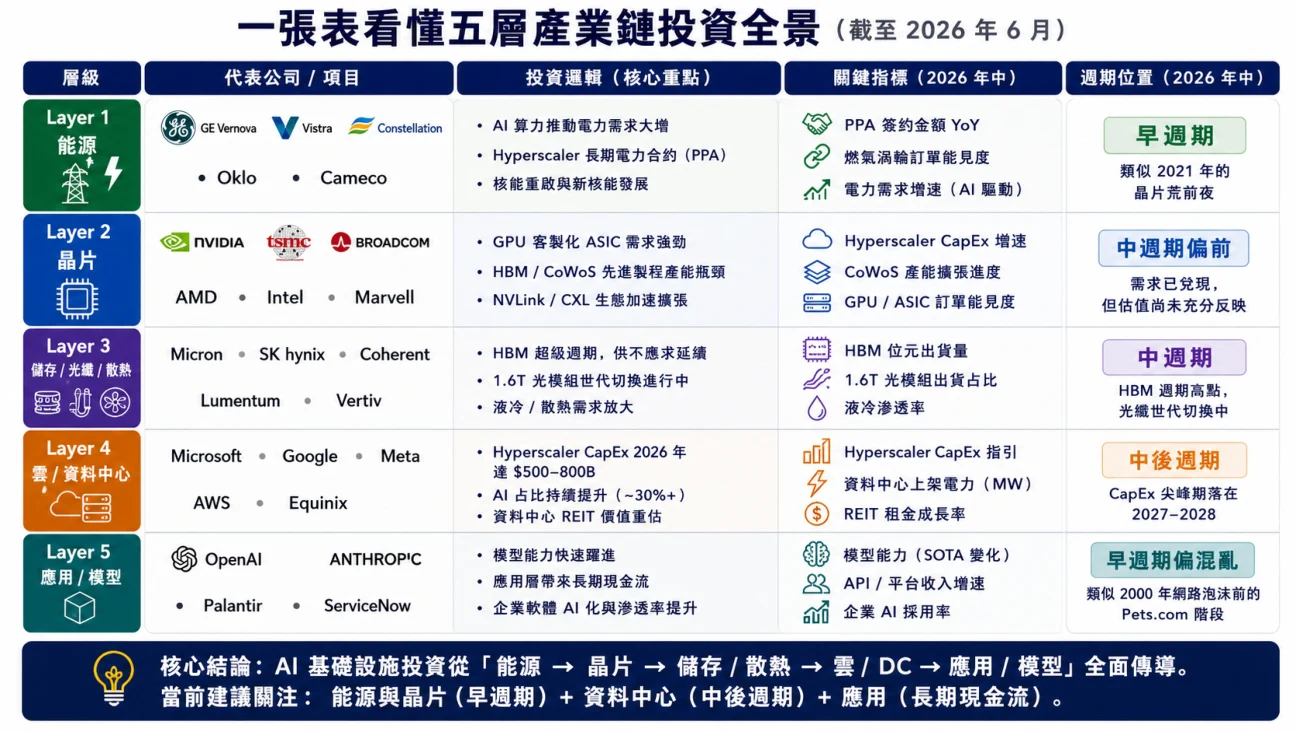
- Layer 1 :能源,代表公司: GE Vernova (GEV) 、Vistra (VST) 、Constellation (CEG) 、Oklo、Cameco (CCJ) ,投资逻辑: AI 算力的物理瓶颈已从芯片转为电力; hyperscaler 锁长约 PPA、SMR 起跑、燃气涡轮供不应求,周期位置( 2026 年中): 早周期,类似 2021 年的芯片荒前夜
- Layer 2 :芯片,代表公司: NVIDIA (NVDA) 、TSMC (TSM) 、Broadcom (AVGO) 、AMD、Marvell、Intel (INTC) , 投资逻辑: GPU+ 客制化 ASIC 双轨;先进制程 N3/N2 产能即 bottleneck ;Intel 受惠美国政府入股 + CHIPS Act , IDM 2.0 转型中,周期位置( 2026 年中):中周期偏前,营收已兑现但估值尚未泡沫化
- Layer 3 :保存/光纤/散热,代表公司: Micron (MU) 、SK Hynix、Coherent (COHR) 、Lumentum (LITE) 、Vertiv (VRT) ,投资逻辑: HBM、1.6T optical、液冷三大隐形冠军赛道,周期位置( 2026 年中):中周期, HBM 超级周期、光模块世代切换中
- Layer 4 :云/数据中心,代表公司: Microsoft、Google、Meta、Amazon、Equinix (EQIX) 、Digital Realty (DLR) ,投资逻辑: hyperscaler CapEx 2026 约$6,500-8,000 亿; 数据中心 REIT 租金大幅上涨,周期位置( 2026 年中):中后周期, CapEx 尖峰可能在 2027-2028
- Layer 5 :应用/模型,代表公司: OpenAI (未上市)、Anthropic (未上市)、Palantir (PLTR) 、ServiceNow (NOW) ,投资逻辑:模型层内卷严重、App 层尚未跑出真 Killer App ,周期位置( 2026 年中):早周期偏混乱,类似 2000 年网络泡沫前的 Pets.com 阶段
为什么一定要用「层级」思维?
三条投资铁律
- Crypto 协议层,代表公司: Aethir、Render、Akash、Bittensor、Filecoin ,投资逻辑: AI Agent 的支付、算力、保存、推理协议层; ONLY revenue-verified projects ,周期位置 ( 2026 年中):极早周期,但已有真实营收兑现这张表,是我建议读者每隔一两季就重新刷新一次的—— 因为「周期位置」是会移动的。比如能源层, 2025 年中我还把它放在「极早周期」,到 2026 年中已经明确进入「早周期」,预计 2027 年中会推进到「中周期偏前」。判断周期位置的内核指针是 hyperscaler CapEx 的增速、订单能见度、毛利率扩张曲线—— 这些在 13.8 节「周期判断框架」会详细展开。我看过太多投资人犯一个同样的错:把 AI 当成一个整体题材来买。最常见的问题就是「NVDA 我已经买了,是不是就买到 AI 了?」不是。NVDA 只是第二层的 GPU 龙头。你买了 NVDA ,没买到第一层的电力( GEV/VST/CEG ),就等于你买了 F1 赛车,却没买加油站。你买了 NVDA ,没买到第三层的 HBM ( MU/SK Hynix ),就等于你只看到车壳,没看到引擎里的活塞。你买了 NVDA ,没买到第四层的数据中心( EQIX/DLR ),就等于你买了车,却不知道车要停在哪。AI 是一个产业链,不是一只股票。而每一层的周期位置、估值尺度、竞争格局、护城河来源—— 完全不同。把它们混在一起看,就像把石油上游探勘公司、炼油厂、加油站、运油船全部用同一个 PE 去比较,必然得出错误结论。过去十二章我反复引用过一些原则,这里正式总结成三条铁律。后面 13.2-13.5 节的具体配置,全部是这三条铁律的应用: 铁律一:上游先于下游( Upstream First ) 物理瓶颈出现在哪一层,哪一层就先涨。2023-2024 年瓶颈是 GPU ,所以 NVDA 先涨; 2024-2025 年瓶颈是 HBM 和先进封装,所以 MU/SK Hynix 补涨; 2025-2026 年瓶颈转移到电力和光纤,所以 GEV/COHR/LITE 接棒。为什么?因为上游是别人的成本,但他们无法替代。Meta 可以选择用 TPU 还是用 H200 ,但 Meta 没法选择「不用电」。当下游有多个选项时,上游就是定价权所在。这也是为什么我在 13.2 会把 GEV 放在和 NVDA 同等重要的内核持仓位置—— 很多传统科技股投资人到 2026 年中都还没意识到,电力公司已经是「AI 股」。铁律二:卖铲人优于淘金者( Picks-and-Shovels ) 这是本章开篇引言的内核。淘金时代真正稳定赚钱的不是淘金者(大部分破产),而是卖铲子的 Levi Strauss (最后成了百年品牌牛仔裤帝国)。AI 时代的「淘金者」是谁?是 OpenAI、Anthropic、xAI—— 还在烧钱、估值疯狂、商业模式未明的模型公司。 「卖铲人」是谁?是 NVDA (卖 GPU )、TSMC (卖制程)、GEV (卖燃气涡轮)、MU (卖 HBM )。注意:卖铲人不需要猜谁会赢这场淘金大战。不管最后是 OpenAI、Anthropic、Gemini 还是 xAI 胜出,它们都得用 NVDA 的 GPU、TSMC 的制程、GEV 的电力、MU 的 HBM。这就是「层级越底层、确定性越高」的铁律来源。铁律三:不同层级用不同估值尺( Different Yardsticks ) 这是最多人犯错的地方。我看过太多人用「PE 30 倍贵不贵」去问所有 AI 股,得出错误结论。
- Layer 1 能源:看的是 PPA 锁约年限、backlog、capacity additions。GEV 这种公司, PE 可能 45-50x ,但只要 backlog 能见度过 5 年(在手订单$1,630 亿 ≈ 市值的 55- 58% ),就不贵。
- Layer 2 芯片:看的是制程节点领先几代、市占率、毛利率。NVDA forward PE 约 32x ,看似不便宜,但放在 datacenter GPU 80%+ 市占的视角下,是合理的。Intel Forward PE 约 15-18x ,看似便宜,但这是「价值陷阱 vs 转型期权」的经典辩证—— 要看 18A 良率能否突破。
- Layer 3 隐形冠军:看的是技术迭代周期( HBM3→HBM4→HBM5 )、设计 win 次数。MU 这种周期股,要看的是 HBM 营收占比,不是传统 memory 的 P/B。
- Layer 4 云端/REIT :看的是 CapEx/ 营收比、租金成长、AFFO。EQIX/DLR 要看 AFFO yield + 成长率。
- Layer 5 应用层:基本上现阶段没法用传统估值看,看的是用户数、ARR 增速、模型能力曲线。
2026 AI CapEx 的全景数字
- Crypto 协议层:必须看「真实营收」( on-chain verifiable ),这是我从十一章一路强调到本章的铁律。最后给一个锚:截至撰稿时( 2026 年 6 月),市场一致预期 2026 年全球 AI 相关 CapEx 约$6,500-8,000 亿美元。
这个数字分布大致如下:
- Hyperscaler 四巨头( Microsoft/Google/Meta/Amazon )约$4,200 亿
- 其他云服务商与企业( Oracle/IBM/ 各国主权 AI )约 $1,500 亿
- 中国 BAT+ 字节+ 华为+ 运营商约$600 亿(折算美元)
13.2 内核配置:卖铲人( GEV/NVDA/TSMC/AVGO)
- 其他( Tesla/ 特定垂直行业)约$200 亿而这$6,500 亿,几乎完全会分配到我们讲的五层产业链当中—— 这就是为什么我说 AI 基础设施投资的确定性,远超过模型层和应用层。下一节,我会把这个框架落地到具体的内核持仓—— 四档卖铲人股票,总可行配置 50-64% 。这一节要讲的是我「闭眼也敢长持」的四档内核持仓。注意我用词—— 「闭眼也敢长持」不是说它们不会跌,而是说即使我未来 6-12 个月不看盘,这四档的长期产业逻辑也不会崩。它们是这场 AI 淘金热里的 Levi Strauss ,是水管里的水阀,是十字路口的红绿灯。配置权重建议:总计 50-64%
具体拆分:
- GE Vernova (GEV) : 12-16%
- NVIDIA (NVDA) : 18-22%
- TSMC (TSM) : 10-14%
GE Vernova (GEV) :电力基础设施的纯玩
- Broadcom (AVGO) : 10-12% 下面逐一拆解。很多读者第一次看到我把一家「电力公司」放在 AI 内核持仓的第一位,会觉得奇怪。我在 2024 年底跟一个硅谷做 VC 的老朋友聊天,他那时候 All-in NVDA 和 AMD。我问他:「你的 portfolio companies ,哪家现在最大的担忧是什么?」他想都没想说:「Power. 我们的客户都在排队等电。」那个瞬间我就明白了—— 电力,是 AI 基础设施链里最被低估的瓶颈。GEV 是 2024 年 4 月从 GE 分拆出来的纯电力设备公司,做三件事:
- 燃气涡轮( Gas turbines ): HA 级重型燃气轮机, hyperscaler 自建电厂的首选
- 电网设备( Grid solutions ):变压器、开关、SCADA
- 核能与风电( Nuclear + Wind ): SMR small modular reactor + 海上风电截至撰稿时( 2026 年 6 月):
- 市值约$2,800-3,000 亿美元
- Backlog (在手订单)约$1,630 亿美元( Q1 2026 , 预计 2027 年达$2,000 亿)
- 燃气涡轮交付排期已经到 2029-2030 年
- 2026E 营收约$445-455 亿(公司上调全年指引), YoY 约+22%
- Forward PE 约 45-50x 为什么 GEV 是内核持仓而不是卫星?因为它是这场电力荒里几乎没有替代品的供应方。全球能做 HA 级重型燃气涡轮的公司只有三家: GEV、Siemens Energy、三菱重工。其中 Siemens Energy 的订单能见度也已经到 2030 年,三菱主要服务日本本土。Meta 在第一章提到的 6.6GW 核电大单,配套的燃气补位电厂用的就是 GEV 的涡轮。
内核风险:
- SMR 如果在 2028-2029 真正商业化,会挤压燃气涡轮市场
- 估值偏贵( PE 45-50x ),对短期波动敏感
NVIDIA (NVDA) :垄断者的最后一里路
- 美国电网的 interconnection queue 堵塞—— 这个其实是利多 GEV ,但会延迟营收兑现我的应对: GEV 我设了个内部规则—— 如果某天它的市值跑赢 NVDA 单日涨幅 5% 以上,我会减仓 rebalance 回 12% 。它毕竟还是基础设施股,不应该有科技股的爆发力。NVDA 在第二章和第十二章我讲过两次,这里用「投资配置」的视角再讲一次。截至撰稿时( 2026 年 6 月):
- 市值约$4.7-5.4 兆美元( 2026 年 6 月曾触及$5 兆里程碑,盘中波动较大)
- FY26E (截至 2027 年 1 月)营收约$2,160 亿美元
- 其中 datacenter GPU 收入占比约 88%
- Forward PE 约 32x
- Datacenter GPU 市占率约 80%+
- 毛利率约 75% NVDA 为什么还是内核持仓?因为它的护城河有三层,每一层都很硬: 第一层: CUDA 软件生态。这是这 20 年累积出来的开发者习惯, 1,000 万+ 开发者、500 万+ 企业应用、整个学术界的论文 repo。AMD 的 ROCm 追赶了快 10 年,市占率还是只有个位数。第二层: NVLink/InfiniBand 网络。当你的训练集群扩到万卡、十万卡规模,网络 interconnect 就是命门。NVDA 的 NVLink Switch + Mellanox InfiniBand ,目前是唯一能做到万卡级无瓶颈的方案。第三层:客制化系统集成( DGX/HGX/Blackwell rack )。NVDA 已经不只是卖 GPU ,是卖整个 rack-scale 系统。GB200 NVL72 一个机柜$300 万美元,毛利比单卖 GPU 还高。
内核风险:
- Cisco 剧本(第十二章详细讲过):客制化 ASIC ( Google TPU、Meta MTIA、AWS Trainium )正在切走 NVDA 份额, 2026 年估计切走 8-10%
- DeepSeek 效应:算力效率提升让「同样性能用更少 GPU」成为可能
TSMC (TSM) :制程节点的唯一玩家
- 中美分裂:中国市场(曾占 NVDA 营收约 20% )已经基本失去我的观察: NVDA 的故事重心正在从「垄断者」转向「系统集成者」。Jensen 黄在 2025 年 GTC 讲的话我记得很清楚:「We're not selling chips, we're selling AI factories. 」这个转型如果成功, NVDA 可以维持高毛利 10 年;如果失败,会逐步回归到 Intel 那种周期性半导体股的估值。我目前的判断:未来 18-24 个月转型大概率成功,所以维持 18-22% 的内核仓位。但这个仓位需要每季度重新评估,不是闭眼长持。TSMC 的故事最简单,也最坚固。截至撰稿时( 2026 年 6 月):
- 市值约$1 兆美元( ADR 市值)
- 2026E 营收约$1,560 亿美元( YoY 约+30% )
- AI 相关营收占比约 55% (已经超过手机)
- N3 制程已量产, N2 2026Q4 量产
- N3 先进制程市占率约 90%+
- Forward PE 约 25-28x TSM 是这四档里护城河最宽、估值最便宜的一个。它的逻辑就一句话:全世界做 AI 芯片的公司,最后都要排队用 TSMC 的 N3 和 N2 产能。包括 NVDA、AMD、AVGO 代工的 Google TPU、Apple 的 M 系列、特斯拉的 Dojo—— 全部都是 TSM 的客户。Samsung Foundry 的 N3 良率掉队, Intel Foundry 还在 18A 节点挣扎,中国 SMIC 因为制裁卡在 N7。TSM 在 2nm 以下,几乎是独家供应。
内核风险:
- 地缘政治—— 这个不用多说,台海风险是 TSM 永远的折价因素,但这个风险已经被市场长期定价, PE 25x 的便宜很大一部分来自这个
- CapEx 压力——N2 fab 单个约$200-300 亿美元, 2026- 2028 年 CapEx 合计约$1,200 亿,会压制自由现金流
Broadcom (AVGO) :客制化 ASIC 的隐形王者
- 客户集中—— 前三大客户( Apple/NVDA/AMD )占营收约 60% 我的应对: TSM 是这四档里我最敢加仓的。每次因为地缘政治(中国军演、美国选举)大跌 5% 以上,都是好的加仓机会。AVGO 是这四档里最「不性感」但最被低估的一个。截至撰稿时( 2026 年 6 月):
- 市值约$1 兆美元
- AI 营收( datacenter networking + custom ASIC ) YoY 约+200%
- 客户包括 Google ( TPU v5/v6 设计合作)、Meta ( MTIA )、ByteDance、传闻包括 OpenAI
- 2026E AI 营收约$500-600 亿( FY26 Q3 指引 AI semi 约$160 亿/季, YoY+200% ),预计 2027-2028 达$600- 900 亿
- Forward PE 约 35x AVGO 的逻辑是:当 hyperscaler 想摆脱 NVDA 依赖时,他们找谁做客制化芯片?答案是 AVGO (或 Marvell ,但 AVGO 份额更大)。AVGO 提供的不只是设计 IP ,还有整套 SerDes 高速接口、PHY、封装集成能力。Google TPU v5e 的物理设计里, AVGO 的贡献在 30-40% 以上。
内核风险:
- 客户集中—— 前两大客户( Google + Meta )占 AI 营收约 70% ,如果 Google 决定自建设计团队(已有此传闻),会造成冲击
- VMware 集成—— 当年$610 亿的并购压力还在消化
Intel (INTC) :政府入股 + IDM 2.0 ,但运行风险高
- 估值正在追 NVDA——PE 从 2024 年的 20x 涨到现在的 35x 我的观察: AVGO 是对冲 NVDA 风险的最好标的。如果 Cisco 剧本上演, NVDA 份额被切走,切走的份额大概率落到 AVGO 的客制化 ASIC 上。所以 AVGO + NVDA 组合,本质上是「不管哪边赢,我都赚」的对冲配置。截至撰稿时(2026 年 6 月):
- 股价约 $108-112 区间
- 市值约 $4,700-5,500 亿美元
- 美国政府持股约 9.9%
- Intel 18A 进入小量产,良率未公开
内核逻辑:
- 政府背书:美国政府是股东+ 最大客户,不会让 Intel 倒闭。这是一个「地板保护」—— 最坏情况下,政府会持续注资
- 18A 期权:如果 Intel 18A 制程良率突破 50%+ ,并获得外部大客户(如 Apple、Qualcomm )代工订单,Intel Foundry 的估值将从「亏损业务」重估为「成长业务」
- AI PC :Intel 在客户端 CPU 市场仍占约 70% 份额,AI PC 的 NPU 集成是其短期最确定的增长点
- 陈立武(Lip-Bu Tan )—— 扭转乾坤的 CEO :这是 Intel 投资叙事中不可忽视的变量。陈立武 2025 年 3 月接任 Intel CEO ,背景极其特殊—— 马来西亚华裔,半导体行业老兵,曾任 Cadence Design Systems CEO 长达 15 年,期间带领 Cadence 营收翻倍、股价飙涨约 3,200% (一说 85 倍),是 EDA 领域公认的扭转型领导人。他同时是华登国际(Walden International )创始人,深耕半导体创投数十年,对产业链的理解远超多数 CEO。陈立武上任后的动作极为激进:将管理层级从 12 层压缩到 6 层,裁撤冗余组织,引入前 SK Hynix CEO 李锡熙负责先进封装和系统整合,并亲自拜访 NVIDIA、Google、Microsoft、Amazon 等潜在代工客户。上任 15 个月内,Intel 股价从约 $20 涨到 $110+ ,涨幅超过 500% ,连续多季超预期,市场对 Intel Foundry 的信心明显回升。但风险同样真实:陈立武过去通过华登国际在中国有大量投资,曾被美国参议员 Tom Cotton 质疑国安风险,2025 年 8 月川普甚至公开要求他辞职。最终陈立武亲赴白宫说服川普,反而促成了美国政府入股 Intel 的交易。这场政治风波的化解,某种程度上证明了他的危机处理能力和政商手腕—— 但也意味着他的每一步都在显微镜下。
内核风险:
- 运行力:过去十年 Intel 的承诺几乎没有按时兑现。18A 良率、外部客户获取、组织文化转型—— 每一项都是重大不确定性
- 竞争压力:AMD 在服务器市场持续蚕食(EPYC 份额已达约 25% ),NVIDIA 在数据中心 AI 市场垄断
- 估值陷阱:目前估值已大幅重估(Forward PE 约 137x ,反映 18A 转型预期),但如果 18A 失败,盈利可能进一步恶化
五档对比表
- 可行仓位安排: 小仓位 2-3% ,定位为「高赔率期权」。不是内核持仓,而是用来对冲「台积电地缘风险」的备选方案。如果 18A 在 2027 年取得突破性进展,再加仓不迟。
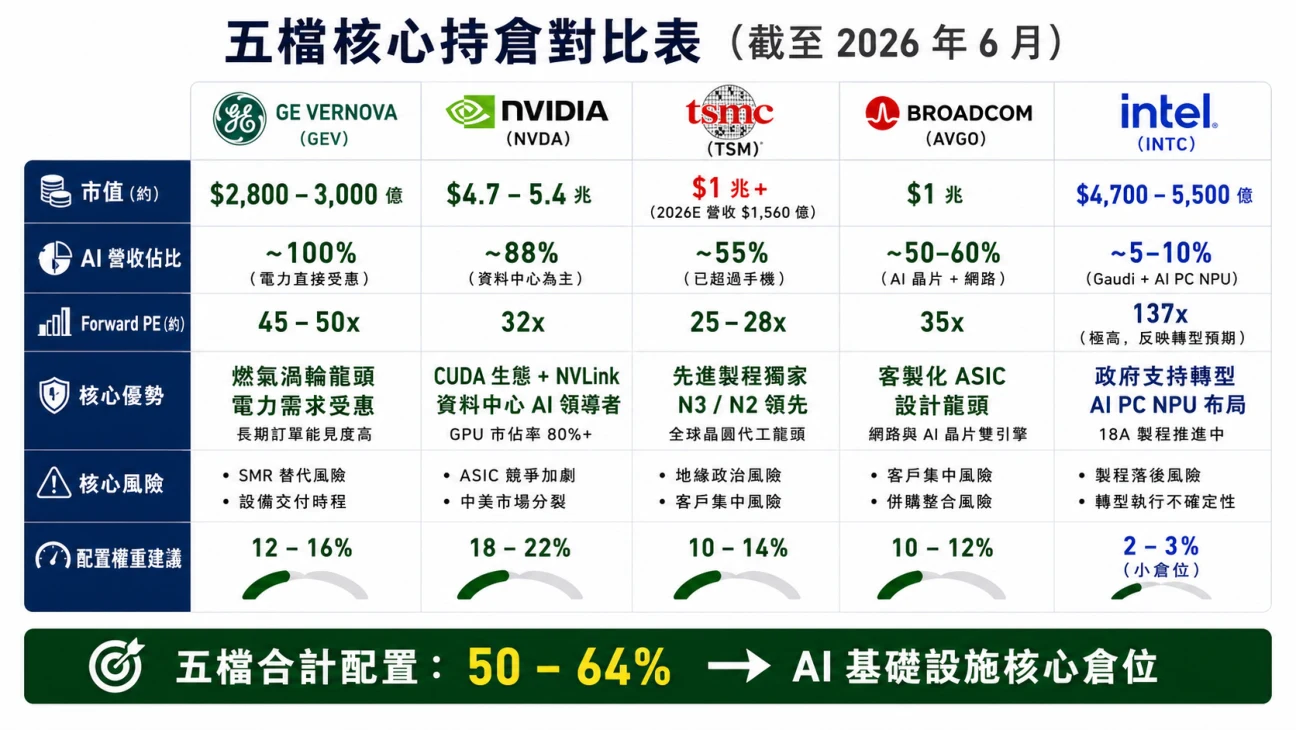
- GEV ,市值:约$2,800-3,000 亿, AI 营收占比:约 100% (电力直接受惠), Forward PE :约 45-50x ,内核护城河: 燃气涡轮三巨头之一、Backlog $1,630 亿( Q1 2026 ),内核风险: SMR 替代、估值偏贵
- NVDA ,市值:约$4.7-5.4 兆, AI 营收占比:约 88% , Forward PE :约 32x ,内核护城河: CUDA + NVLink + 系统集成,内核风险: ASIC 切走份额、DeepSeek 效应
- TSM ,市值:约$1 兆+ ( 2026E 营收$1,560 亿), AI 营收占比:约 55% , Forward PE :约 25-28x ,内核护城河: N3/N2 先进制程独家,内核风险:地缘政治、CapEx 压力
- AVGO ,市值:约$1 兆, AI 营收占比:约 50- 60% , Forward PE :约 35x ,内核护城河:客制化 ASIC 设计龙头,内核风险:客户集中、估值快速扩张
- INTC ,市值:约$4,700-5,500 亿, AI 营收占比:约 5-10% (Gaudi + AI PC NPU ), Forward PE :约 137x (极高, 反映转型预期) ,内核护城河:政府入股 + IDM 2.0 转型 + CEO 陈立武扭转运行力,内核风险:18A 良率不达标、中国关联争议、代工转型失败
13.3 卫星配置:高 Beta 标的( MU/COHR/LITE/OKLO)
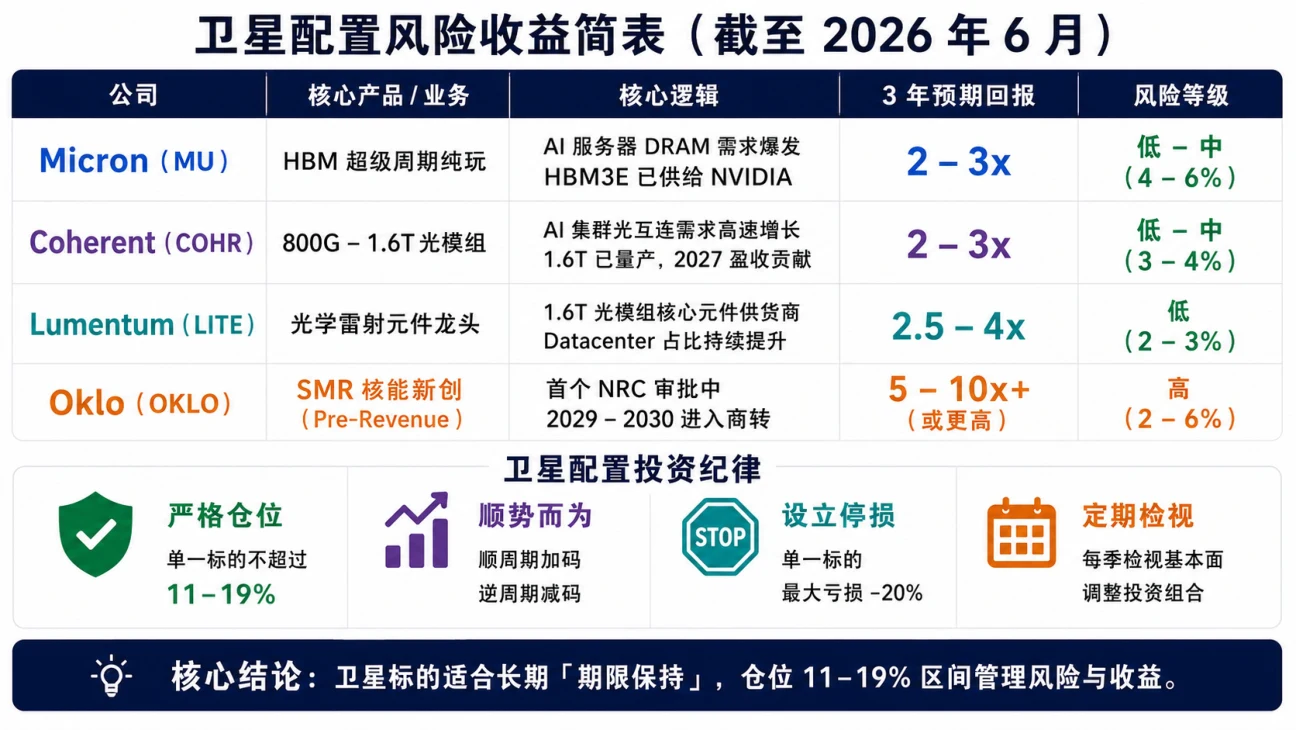
五档合计配置 52-67% ,是这本书建议的「AI 基础设施内核仓位」。剩下的 33-48% 空间,留给卫星配置( 13.3 )、主题配置( 13.4 , Crypto 协议层)、以及现金与防守( 13.5 会讲)。如果说 13.2 的四档内核持仓是「闭眼长持」, 13.3 这四档卫星配置就是「睁大眼睛、严守纪律」。卫星配置的特性是:高 Beta、高赔率、高波动、高风险。它们不是用来「保底」的,是用来在顺风期创造超额报酬的。配置权重建议:总计 11-19% 具体拆分:
- Micron (MU) : 4-6%
- Coherent (COHR) : 3-4%
- Lumentum (LITE) : 2-3%
Micron (MU) : HBM 超级周期的纯玩
- Oklo (OKLO) : 2-6% 下面逐一拆解。第三章我详细讲过 HBM 这个「隐形护城河」。这里用配置视角再讲一次。截至撰稿时( 2026 年 6 月):
- 市值约$1,500 亿美元
- 2026E 总营收约$420 亿( Q3 FY26 单季已达$415 亿,毛利率约 85% )
- 其中HBM 营收从 2023 年约$10 亿,预计 2026 年达约$15-20 亿( HBM TAM 约$350 亿, Micron 目标市占率约 20-25% )—— 这个翻 10 倍是过去两年让 MU 股价从$60 涨到 $130+ 的内核动能
- HBM3E 已通过 NVDA H200/B200/B300 qualification
- HBM4 预计 2026Q4-2027Q1 试产
- Forward PE 约 14-16x (用两年 forward 看), FY26 CapEx 约$270 亿 MU 为什么是卫星而不是内核?因为它仍然是一个周期股。传统 DRAM 和 NAND 占 MU 营收约 70% ,这部分是典型的周期性业务—— 产能扩张→供过于求→价格崩跌→厂商减产→供不应求 →价格暴涨,循环往复。只有 HBM 是长期成长业务,但目前占比仍是少数派(约 25% )。如果某个季度传统 DRAM 需求疲软, MU 整体业绩还是会被拖累。
内核风险:
- SK Hynix 的领先优势: SK Hynix 在 HBM3E 仍领先 MU 约一个身位, HBM4 SK 更先量产
- Samsung 的反扑: Samsung 在 2025 年良率掉队,但 2026Q2 已恢复约 60% 良率, 2027 年会回来
Coherent (COHR) : 800G 到 1.6T 光模块的世代切换
- 传统 DRAM 周期下行:如果智能手机需求疲软,会压制整体营收我的策略: MU 是顺周期加码、逆周期减码的标的。当 hyperscaler CapEx 季增超预期时加仓,当数据中心扩建放缓时减仓。第四章讲过 1.6T optical 这个赛道。COHR 是这个赛道的「左手」。截至撰稿时( 2026 年 6 月):
- 市值约$200 亿美元
- 2026E 营收约$60 亿
- Datacenter optical 占比约 45%
- 800G 光模块市占率约 30%
- 1.6T 光模块已在 2026Q1 量产,预计 2027Q2 营收贡献明显
- Forward PE 约 30x COHR 的逻辑是:当 hyperscaler 的 AI 集群从万卡扩到十万卡、百万卡规模,集群内部的光纤 interconnect 需求是指数成长。简单算一笔帐:一个 10 万卡的 GPU 集群,假设每张 GPU 平均连接 8 条 800G 光缆,就是 80 万条光缆。如果集群扩到 100 万卡( Stargate 计划的规模),就是 800 万条。每条 1.6T 光模块单价约 $2,000-3,000 美元,整个市场 2027 年预估约$300-400 亿美元。COHR + LITE + Innolight (中国)三家瓜分这个市场。
内核风险:
- 中国 Innolight 的价格战: Innolight 在 800G 市场已切走约 25% 份额
- CPO ( Co-Packaged Optics )的破坏性创新:如果 2028-2029 CPO 真正商业化,会跳过传统光模块
Lumentum (LITE) :光学组件的细分龙头
- 客户集中:前三大客户( Microsoft/Meta/Google )占 COHR datacenter 营收约 65% LITE 是 1.6T 赛道的「右手」,与 COHR 形成互补。截至撰稿时( 2026 年 6 月):
- 市值约$100 亿美元 2026E 营收约$22 亿 Datacenter optical 占比约 55% (比 COHR 更纯) 在 EML/DML 雷射芯片有独家技术优势 LITE 规模比 COHR 小,但纯度更高。它是纯光通信公司,不像 COHR 还有工业雷射等其他业务。如果你信仰 1.6T optical 这条主赛道, LITE 的弹性比 COHR 更大。
Oklo (OKLO) : SMR 核能的「Pre-Revenue 赔率弹」
卫星配置对比表
内核风险: 规模劣势:研发投入低于 COHR ,长期可能被挤压产品线单一:高度依赖 datacenter optical 我的策略: COHR + LITE 组合配置, COHR 为主、LITE 为辅。LITE 是「如果 COHR 是宝马, LITE 就是宝马的涡轮增压器」。这档放最后讲,因为它和前三档性质完全不同。截至撰稿时( 2026 年 6 月): 市值约$80-100 亿美元营收:仍是 0 ( pre-revenue ) 已签署多份 PPA 意向,包括传闻中与 Meta 的 20 年 PPA (容量约 500MW ) 首座 Aurora SMR 预计 2028 年首次发电( Idaho National Lab DOE pathway ),商业化目标 2029-2030 DOE PDSA 安全审查已于 2026 年 6 月批准( Idaho National Lab ), NRC 商业许可仍在推进创办人 Jacob DeWitte + 早期投资人 Sam Altman OKLO 是这四档卫星里最高赔率、也最高风险的一档。它的逻辑只有一句话:如果 SMR 真的能在 2028 年商业化, OKLO 会是这场 AI 电力荒里爆发力最大的标的之一。但如果 SMR 延迟到 2030 年或更晚, OKLO 的 pre-revenue 状态会撑不住目前的估值。内核风险: NRC 许可可能延迟:美国核管会批准流程历史上动辄 5-10 年零营收 vs 高估值:市值$60-80 亿但营收为 0 ,全部是预期技术未验证: Aurora 是新型快堆,与传统压水堆完全不同资本支出黑洞:每座 SMR 约$3-5 亿美元,公司需要持续融资我的策略: OKLO 是典型的「House Money」操作标的—— House Money 原则:用前面已实现获利的一部分(比如 10-20% ) 去打高风险高赔率的标的。即使全部归零,也不影响本金。但如果跑出来,赔率是 5-10 倍。我会建议读者把 OKLO 的仓位严格控制在组合的 2-6% 之内,且资金来源最好是其他标的已实现获利的部分,而不是新投入的本金。MU ,市值:约$1,500 亿,赔率( 3 年): 2-3x ,主要风险:传统 DRAM 周期、SK Hynix 领先,适合配置时机:顺周期加码、逆周期减码 COHR ,市值:约$200 亿,赔率( 3 年): 2-3x ,主要风险: Innolight 价格战、CPO 破坏,适合配置时机: 1.6T 量产加速期 LITE ,市值:约$100 亿,赔率( 3 年): 2.5-4x ,主要风险:规模劣势、产品单一,适合配置时机: COHR 的「增压器」 OKLO ,市值:约$60-80 亿,赔率( 3 年): 5-10x (或归零),主要风险: NRC 延迟、Pre-revenue ,适合配置时机: House Money、严控仓位
13.4 主题配置: Crypto 协议层
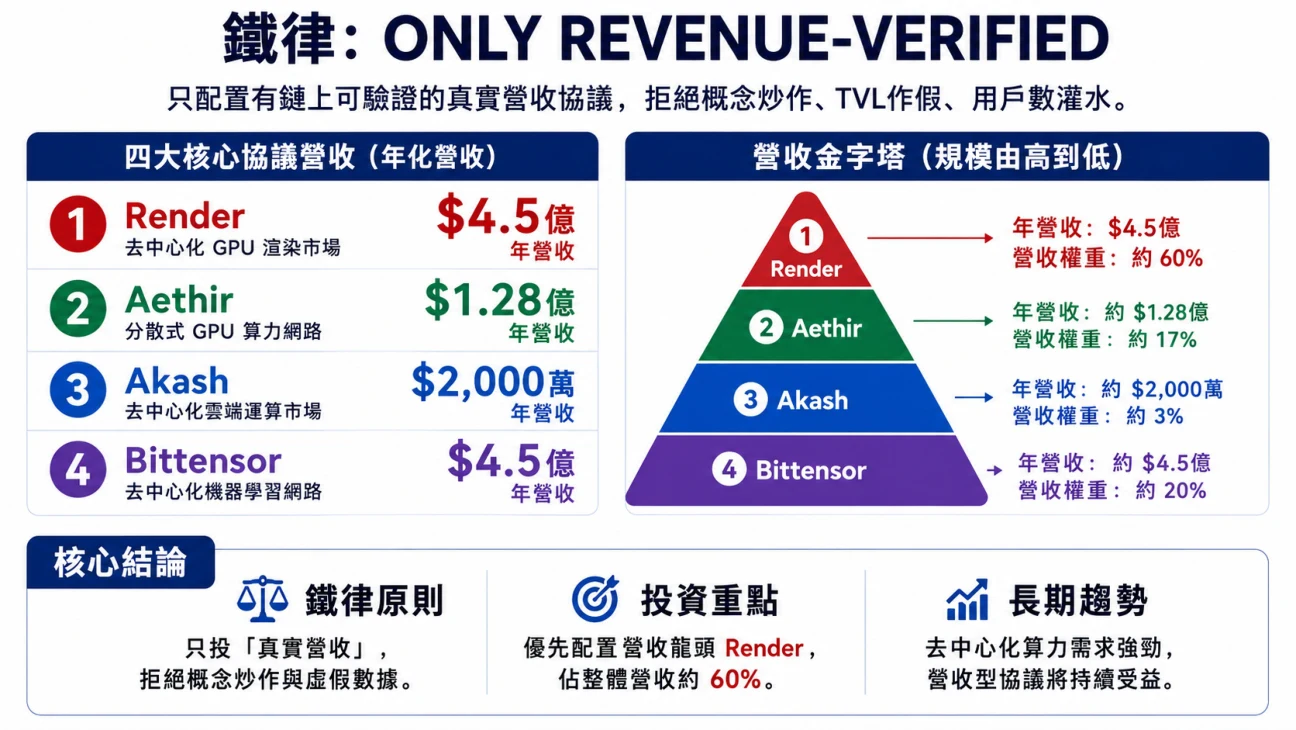
铁律: ONLY Revenue-Verified
Aethir :分布式 GPU 算力的营收王
Render : DePIN 渲染的老牌龙头
Akash : Compute Marketplace 的去中心化版
Bittensor :去中心化机器学习网络
x402 + AWS CloudFront : AI Agent 支付新范式
Crypto 协议层对比表
卫星配置的内核纪律是:顺风期加码、逆风期减码、绝不重压。如果读者没有时间每周盯这四档的产业数据,那就降低卫星配置权重到 10% 以下,把多出来的权重移到内核持仓。这一节,可能是这本书里最容易让传统金融投资人皱眉的一节。但作为一个从 Huobi CFO、OKEx CEO 走过来、现在在 M3S 深度参与 Web4 建设的人,我必须把这一块讲出来—— 因为这是传统股票投资组合里接触不到、但在 AI Agent 时代会成为必须配置的维度。先把铁律放在最前面: 第十一章我详细讲过 2024-2025 年 Crypto AI meme 崩盘—— 一堆只有概念没有营收的 token ,最高跌幅达约-93% 。Goatseus Maximus、AI16z、Virtuals 早期项目、各种「AI Agent」 token ,大部分都从高点崩跌 80% 以上。那场崩盘让我学到一个铁律: 在 Crypto AI 赛道,绝对只配置有真实营收( on-chain verifiable revenue )的协议。什么叫「真实营收」?不是 TVL (总锁仓量,可以刷)、不是用户数 (可以买 bot )、不是 Twitter 粉丝(可以买水军),而是链上可验证的、来自第三方付费的、可审计的现金流。带着这个铁律,下面讲四个我认为符合条件的 Crypto 协议层标的。配置权重建议:总计 5-9% Aethir 是 Crypto AI 赛道目前营收最高的协议。截至撰稿时( 2026 年 6 月): 2025 年营收约$1.278 亿美元(链上可验证,截至撰稿时公开数据) 模型:分布式 GPU 算力租赁,主要服务 AAA 游戏渲染、AI 推理部署的 GPU 约 42,000 张( H100/A100 为主) ATH token 市值约$8-12 亿已上 Binance/Coinbase Aethir 的营收结构: 60% 来自云游戏( Cloud Gaming )、40% 来自 AI 推理。虽然不是纯 AI 标的,但它证明了「分布式 GPU + Token 激励」这个模式是能跑通商业闭环的。Render 是 Crypto AI 赛道的「老钱」,从 2017 年就在做这件事。截至撰稿时( 2026 年 6 月): 月营收约$3,800 万美元(年化约$4.5 亿,截至 2026 年 1 月公开数据) 主要服务: 3D 渲染、AI 推理创办人 Jules Urbach 同时是 OTOY 创办人(好莱坞级渲染引擎) RENDER token 市值约$25-30 亿 Render 的优势是有 OTOY 这个传统业务做支撑—— 好莱坞片厂、Pixar、迪士尼级别的客户。它不是纯粹的 Crypto Native 项目,而是「传统业务 + Crypto 激励层」的混合体。这种混合体在我看来,是 Crypto 协议层最容易跑通的形态—— 因为它不依赖「Crypto 能否大规模采用」的论述,传统业务本身就有现金流。Akash 是去中心化的「AWS」—— 你可以在上面租到比 AWS 便宜 70-80% 的 GPU/CPU 算力。截至撰稿时( 2026 年 6 月): Q1 2026 营收约$500 万美元(小,但成长快) 模式: cloud computing marketplace AKT token 市值约$4-5 亿 Akash 规模还小,但成长率 YoY 超过 300% 。它代表了 Crypto AI 赛道「成本颠覆」这条路径—— 不是更好的算力,而是更便宜的算力。风险也很明显:当 hyperscaler 把 GPU 单价持续压低, Akash 的成本优势会被挤压。Bittensor 是这四个里最「硬核」、也最有争议的一个。截至撰稿时( 2026 年 6 月): 截至撰稿时已有约 128 个 subnets 运作 TAO token 市值约$30-40 亿 Grayscale Bittensor Trust 已申请 ETF 转换,待 SEC 核准(截至撰稿时公开数据) 模式:去中心化模型训练 + 推理网络, subnet 验证者按贡献分配 TAO 奖励 Bittensor 的争议在于:它的「营收」很大一部分来自 token 通膨奖励,而不是来自第三方付费。这违反了我们的「revenue-verified」铁律的严格定义。但我仍然把它放进来,原因有两个: 128 个 subnets 里,已有约 10-15 个有真实第三方付费需求(包括金融模型、医疗影像、Web scraping 等) ETF 核准会是一个重要的流动性事件—— 一旦核准,会吸引传统金融资金进入我的建议: Bittensor 配置权重不要超过总组合的 2% ,且最好在 ETF 核准后再加仓。最后讲一个不是「协议标的」,但会在未来 12-24 个月深刻改变 Crypto + AI 连接方式的趋势: x402 协议 + AWS CloudFront 的 AI Agent micropayments 整合。x402 是一个基于 HTTP 402 状态码("Payment Required" )的微支付协议,由 Coinbase 主导。2026 年 5 月 AWS 在 re:Invent 上公布 CloudFront 已集成 x402 ,意味着: 任何通过 AWS CloudFront 跑的 AI Agent ,都可以用 stablecoin ( USDC )做 per-request 的微支付。这代表什么?想像一下: OpenAI 的某个 Agent ,要调用第三方 API 做网页爬虫—— 传统做法是注册帐号、绑信用卡、走 B2B 合约。x402 做法是 Agent 直接扫描 HTTP 回应的"402 Payment Required" ,自动付$0.001 USDC ,立刻拿到数据。这就是 AI Agent 经济的基础设施。虽然受惠者目前还不是直接的 token 项目,但它验证了「stablecoin 是 AI Agent 的天然支付层」这个论述。长期受惠的会是 USDC ( Circle )、AWS、以及未来会跑出来的「Agent-native 协议」。Aethir ,市值:约$8-12 亿,真实营收:约$1.28 亿/年,商业模式: GPU 分布式租赁, Revenue/MCap :约 11-16% ,评级: A Render ,市值:约$25-30 亿,真实营收:约$4.5 亿/年(年化),商业模式: 3D 渲染 + AI 推理, Revenue/MCap :约 15- 18% ,评级: A+ Akash ,市值:约$4-5 亿,真实营收:约$2,000 万/年,商业模式: Compute marketplace , Revenue/MCap :约 4-5% ,评级: B+ Bittensor ,市值:约$30-40 亿,真实营收:大部分为通膨奖励,商业模式: DeML network , Revenue/MCap :较难计算,评级: B (等 ETF )
配置纪律
13.5 不同风险偏好的可行配置(保守/均衡/激进)
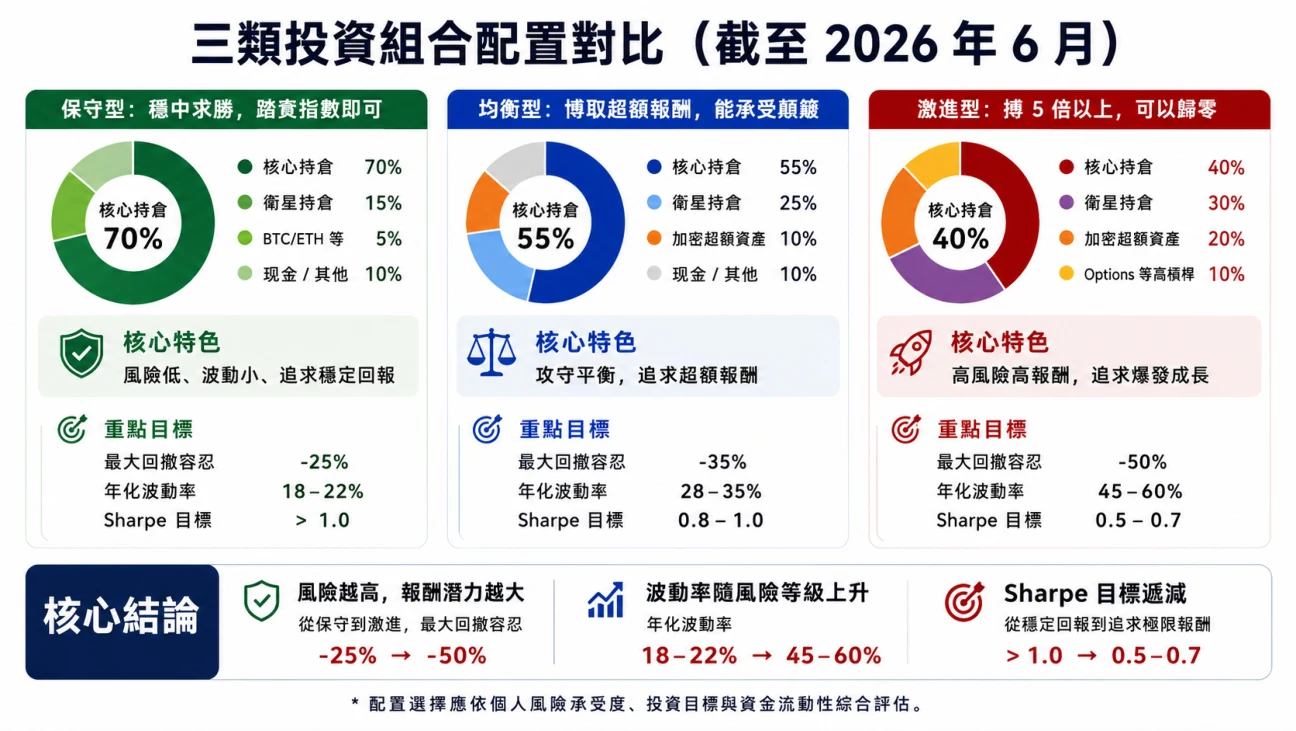
13.5.1 保守型:稳中求胜,跑赢指数即可
13.5.2 均衡型:博取超额报酬,能承受颠簸
13.5.3 激进型:博 5 倍以上,可以归零
13.5.4 三类组合主对照表
Crypto 协议层配置纪律: 总权重 5-9% ,新手建议 3-5% 绝对不 All-in 单一项目—— 分散到至少 3 个每季度查看链上营收数据—— 如果某项目营收连续两季下滑,减仓冷钱包持有—— 这部分资产不要放在交易所税务记录—— 美国/台湾/新加坡都对 crypto 有不同税务规定,记好成本最后,我想说一个观察: 过去三年我看到太多传统金融投资人,因为「不懂 Crypto」而完全错过了这个赛道;也看到太多 Crypto Native 投资人,因为「看不起股票」而错过了 AI 算力革命。Web4 的内核,是把这两个世界缝合起来。而五层产业链框架 + Crypto 协议层加码配置,就是我目前能想到的、最完整的「Web4 投资组合构建方法论」。写到这里,我知道很多读者已经在心里盘算:「Chris ,这套框架到底要怎么落到我自己的帐户上?」答案是—— 要看你是谁。同一张产业链地图, 55 岁准备退休的工程师、35 岁现金流稳定的中产、25 岁刚拿到第一份工作的币圈老韭菜,配置方式可以完全不一样。框架是同一个,仓位是个性化的。这一节我给三套参考配置:保守型、均衡型、激进型。请注意—— 这是「配置框架」,不是「抄作业」。你最后的比例,要结合你的年龄、收入稳定性、家庭责任、心理承受度去微调。适合对象: 45 岁以上、距离退休 10–15 年主要收入来自薪资、现金流稳定过去从未经历过 -30% 以上的回撤配偶/家人对股票部位有意见投资目标:在保住本金的前提下,长期跑赢 S&P 500 约 5–10 个百分点内核配置逻辑:把钱押在「没有 AI 也活得很好」的公司上。内核持仓( Layer 1+2+4 ),占比:约 70% ,具体标的(示范): GEV 约 18% 、NVDA 约 20% 、TSM 约 14% 、AVGO 约 12% 、META 或 GOOGL 约 6% ,配置逻辑:大型垄断企业、现金流稳定、即使 AI 放缓也有传统业务支撑卫星持仓( Layer 3 ),占比:约 15% ,具体标的(示范): MU 约 6% 、COHR 约 5% 、LITE 约 4% ,配置逻辑:受惠 AI 但本身有周期性,配少量博取超额报酬加密协议层,占比:约 5% ,具体标的(示范):仅持有 BTC 或 BTC + ETH ,不碰山寨币,配置逻辑:对抗法币贬值的保险现金/短债,占比:约 10% ,具体标的(示范): T-Bills、货币基金,配置逻辑:等待大跌时加仓的子弹风险指针目标: 最大回撤容忍度:约 25% 年化波动率:约 18–22% Sharpe Ratio :> 1.0 Rebalance 频率:每季一次,偏离目标权重 ±5% 才动保守型的「不做」清单: 不买 OKLO、不买早期 SMR 概念股(剧本没兑现前先 pass ) 不买加密山寨币(包括 Aethir、Render ,再好的故事都不买) 不用杠杆、不买 Options、不放空不追涨,只在 5 年估值中位数附近或更低时建仓保守型在 2026–2030 的预期报酬: 如果 S&P 500 年化约 8% ,保守型目标年化约 13–18% ,五年累计约 85–130% 。重点不是赚最多,而是「不犯大错」。适合对象: 30–45 岁、职业稳定但仍有 15–25 年投资窗口对科技股有基本认知,能看懂财报关键指针经历过至少一次 -30% 级别的回撤( 2020 年 3 月、2022 年熊市) 投资目标:年化跑赢 S&P 500 约 2–3 倍( S&P 8% → 你目标约 16–24% ) 内核配置逻辑:内核持仓压舱石,卫星持仓提杠杆,加密层做进攻。内核持仓,占比:约 55% ,具体标的(示范): NVDA 约 18% 、TSM 约 12% 、AVGO 约 10% 、GEV 约 10% 、META 约 5% ,配置逻辑:确定性最高的四大龙头卫星持仓,占比:约 25% ,具体标的(示范): MU 约 6% 、COHR 约 5% 、LITE 约 4% 、OKLO 约 5% 、其他 Layer 3 约 5% ,配置逻辑:接受高 Beta ,博取 AI 主题加倍报酬加密协议层,占比:约 10% ,具体标的(示范): Aethir 约 3% 、Render 约 2% 、Bittensor 约 2% 、BTC 约 3% ,配置逻辑: DePIN + AI 算力代币,周期红利现金/短债,占比:约 10% ,具体标的(示范): T-Bills ,配置逻辑:留 10% 子弹,跌 20% 时补一次、跌 35% 时再补一次风险指针目标: 最大回撤容忍度:约 35% 年化波动率:约 28–35% Sharpe Ratio :约 0.8–1.0 Rebalance 频率:每两个月一次,或单一持仓偏离 ±20% 时触发均衡型的关键纪律: OKLO 不超过总仓位 6% 。它是剧本股,剧本不兑现就是归零题材。加密代币只在主流 CEX ( Coinbase、Binance、OKX )上交易,不碰小所、不挖矿、不质押到不明合约。每两个月强制查看一次:哪些持仓涨了 50% 以上?要不要先收一半? 均衡型在 2026–2030 的预期报酬: 基准情境年化约 22–28% ,五年累计约 170–240% 。但你必须能承受 2027–2028 之间出现一次 -35% 的回撤,不会半夜睡不着、不会割在地板上。适合对象: 25–35 岁、无家庭负担或家庭已另有现金储备投入资金为「可以全部归零都不影响生活的闲钱」完整经历过至少一轮牛熊(最好包括 2022 年 LUNA / FTX ) 投资目标:5 倍以上,否则不如躺平买 QQQ 内核配置逻辑:内核持仓只是压舱石,真正的赌注在卫星与加密。内核持仓,占比:约 40% ,具体标的(示范): NVDA 约 15% 、TSM 约 10% 、AVGO 约 8% 、GEV 约 7% ,配置逻辑:即使满仓激进,也要留 40% 做基本盘卫星持仓,占比:约 30% ,具体标的(示范): MU 约 6% 、COHR 约 5% 、LITE 约 4% 、OKLO 约 8% 、TerraPower (若上市)约 3% 、其他早期 Layer 1 约 4% ,配置逻辑:重押 SMR 与光通信加密协议层 + 早期项目,占比:约 20% ,具体标的(示范): Aethir 约 5% 、Render 约 3% 、Akash 约 2% 、Bittensor 约 4% 、其他早期 AI×Crypto 约 6% ,配置逻辑:接受高归零率,博取 10–50 倍机会杠杆 / Options / 战术仓,占比:约 10% ,具体标的(示范): NVDA / TSM 的 LEAPS Call、短期事件驱动,配置逻辑:杠杆不超过 1.3 倍总资产风险指针目标: 最大回撤容忍度:约 50% (真的会发生,不是嘴上说说) 年化波动率:约 45–60% Sharpe Ratio :约 0.5–0.7 (激进策略 Sharpe 必然偏低) Rebalance 频率:动态调整,主要看 13.8 节的买卖信号激进型的纪律—— 这比配置本身还重要: 任何单一加密代币不超过 5% 。Aethir 再好都不行。Options 部分只买 LEAPS (一年以上)、不买周选/月选。短期 Options 是赌场。绝对不用合约杠杆(永续合约 perp )。我在 OKEx 时代看过太多人 100x 爆仓,这条铁律写在血里。每月强制提取 10% 获利。赚到的钱要实现一部分,否则永远是浮盈。激进型在 2026–2030 的预期报酬: 基准情境(剧本兑现): 五年累计约 400–700% ,年化约 38–52% 悲观情境( AI CapEx 2028 大幅放缓): 五年累计约 -20% 到 +50% 归零情境(加密层大崩、单一持仓踩雷): 可能亏损 40–60% 内核持仓,保守型:约 70% ,均衡型:约 55% ,激进型:约 40% 卫星持仓,保守型:约 15% ,均衡型:约 25% ,激进型:约 30% 加密/早期,保守型:约 5% ,均衡型:约 10% ,激进型:约 20% 现金/杠杆,保守型:约 10% 现金,均衡型:约 10% 现金,激进型:约 10% 杠杆最大回撤容忍,保守型:约 25% ,均衡型:约 35% ,激进型:约 50% Sharpe 目标,保守型:> 1.0 ,均衡型: 0.8–1.0 ,激进型: 0.5–0.7 年化波动率,保守型:约 18–22% ,均衡型:约 28–35% ,激进型: 约 45–60% 五年累计预期,保守型:约 85–130% ,均衡型:约 170–240% ,激进型:约 400–700% (剧本兑现) Rebalance ,保守型:每季,均衡型:每两个月,激进型:动态适合年龄,保守型: 45+ ,均衡型: 30–45 ,激进型: 25–35 投资窗口,保守型: 10–15 年,均衡型: 15–25 年,激进型: 25 年以上心理测试,保守型:经历过 -30% 不慌,均衡型:经历过 -40% 不割,激进型:经历过 -60% 还能加仓
13.5.5 我见过最危险的事:激进配置 × 保守心理
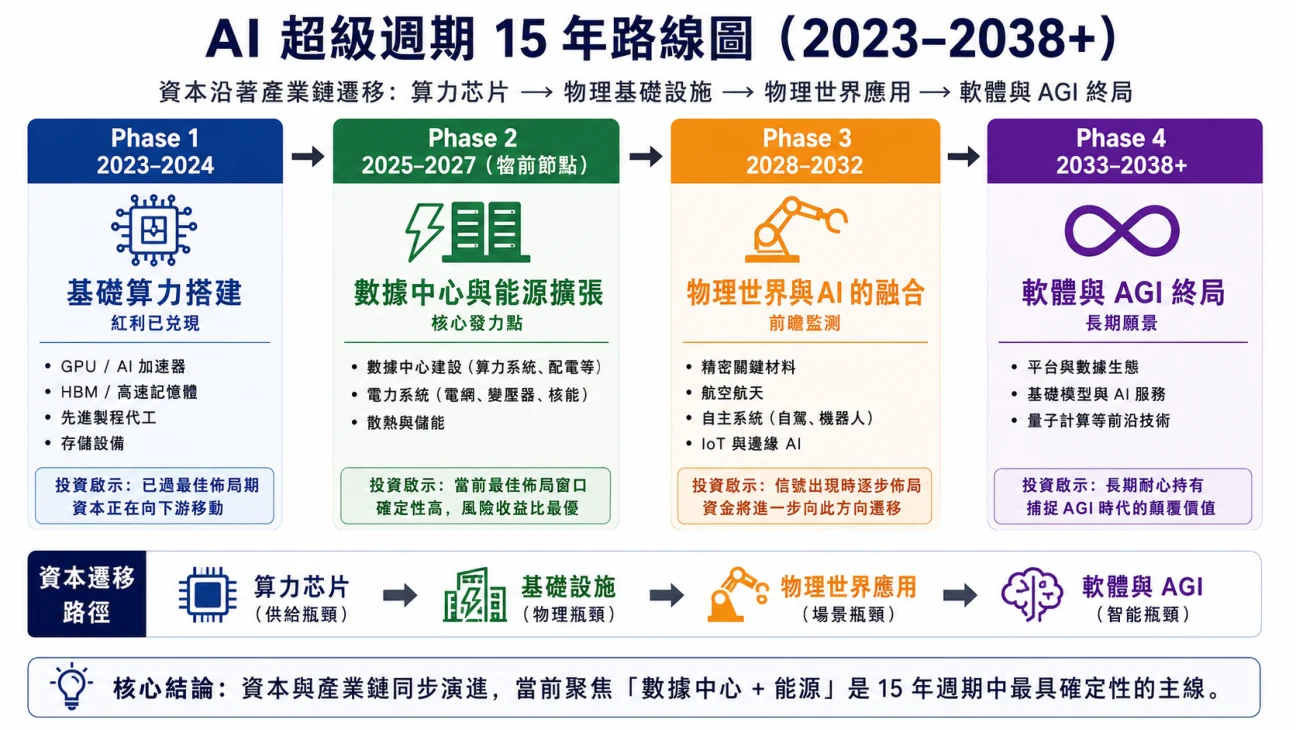
13.6 AI 超级周期: 15 年路线图
配置框架是地图,但走哪条路、走多快,要看你自己的腿力。
Phase 1 ( 2023-2024):基础算力搭建 — 红利已兑现
Phase 2 ( 2025-2027 ,当前节点/第 4 年):数据中心与能源扩张 — 内核发力点
Phase 3 ( 2028-2032):物理世界与 AI 的融合 — 前瞻监测
Phase 4 ( 2033-2038+):软件与 AGI 终局
综合研判:资本迁移方向
最后说一个我反复看到的故事。很多人选的是「激进配置」,但他的心理承受度只有「保守型」。这种人在牛市里是英雄——2024 年 NVDA 翻倍,他重仓持有,朋友圈天天晒截屏。但等到 2025 年初 DeepSeek 冲击那一波 NVDA 三天跌 17% ,他立刻清仓、骂 AI 是泡沫、发誓再也不碰科技股。然后 2025 下半年 NVDA 又涨回新高,他踏空,再追进去—— 刚好接到 2025 年底的另一波回调。这种人不是被市场打败,是被自己的错配打败。选配置之前,请先问自己三个问题: 如果明天我的部位跌 30% ,我会不会睡不着? 如果连续三个月每个月跌 5% ,我会不会开始怀疑框架本身? 如果我朋友圈里有人靠 OKLO 赚了 5 倍,我能不能忍住不 FOMO 加码? 三题都能诚实答 yes ,再考虑激进。任何一题答 no ,请降一级。在进入具体的五年时间轴之前,我想先拉出一个更宏观的视角:AI 作为一场超级周期,其完整演化路径可能横跨 15 年( 2023-2038 )。我们目前只走到第 4 年。理解这个路线图的意义在于:它帮助投资者看清资本应该在什么时间窗口、向哪一层产业链迁移。淘金热不是一天结束的—— 它是一场接力赛,每个阶段的「卖铲人」不同。内核逻辑: AI 大模型爆发催生算力军备竞赛,资金集中涌入底层芯片与内存。受益标的: NVIDIA、AMD、Micron、SK Hynix、Western Digital、台积电市场定价: Phase 1 的内核标的大部分上涨空间已被市场充分定价。NVIDIA 从 2023 年初至 2024 年底涨幅超过 800% , SK Hynix 同期涨超 400% 。投资启示:这一阶段的「easy money」已经结束。继续重仓 Phase 1 标的并非错误(它们仍在增长),但边际超额收益正在收窄。聪明的资本已经开始沿着产业链向下游移动。内核逻辑:当算力芯片的供给逐步到位后,瓶颈从「有没有 GPU」转向「有没有地方放 GPU、有没有电给 GPU 用、GPU 会不会过热」。逻辑从算力芯片向下游物理设施延伸。重点方向: 大规模数据中心建设:从规划到动工到运营,全球同时有数十个 GW 级数据中心项目在推进电力系统:燃气涡轮、核能 SMR、电网升级、变压器 GPU 集群散热:液冷系统、浸没式冷却电网基础设施:输配电升级、储能系统内核受益标的: Vertiv (VRT) :数据中心散热与电力管理龙头,液冷系统供不应求 Eaton (ETN) :电力管理设备、UPS、配电系统 GE Vernova (GEV) :燃气涡轮、电网设备(本章 13.2 已详述) Constellation Energy (CEG) :核电、清洁能源 PPA Equinix (EQIX) / Digital Realty (DLR) :数据中心 REIT 投资建议:Focus on Phase 2。这是当前资本应该集中注意力的位置—— 物理设施的建设周期长( 2-4 年)、确定性高(已签合约/PPA )、竞争格局相对清晰(寡占市场)、且估值尚未像 Phase 1 标的那样充分反映长期预期。内核逻辑: AI 从云端走向边缘、从数字世界走向物理世界。端侧 AI 芯片成熟、具身智能( Embodied AI )从实验室走向商业化。重点方向: 稀土与关键材料:电机、传感器、机器人关节所需的永磁材料自主系统:自动驾驶、无人机、自主物流机器人:人形机器人、工业机器人航空航天: AI 驱动的卫星通信、低轨星座潜在受益标的: Tesla (TSLA) : Optimus 人形机器人、FSD 自动驾驶 UiPath (PATH) :企业流程自动化( RPA + AI Agent ) 材料供应链:稀土加工、特种合金投资建议: Phase 3 目前处于前瞻监测阶段。不急于大规模配置,但应持续追踪技术里程碑(如 Tesla Optimus 量产、Waymo 盈利拐点等)。当 Phase 2 标的开始「见顶信号」出现时,逐步将部分资金迁移到 Phase 3 方向。内核逻辑: AI 彻底主导企业级应用, AGI 基础设施成为「新石油」。模型能力达到或接近人类通用水平, AI 从「工具」变成「合作者」甚至「主导者」。重点方向: 拥有数据和生态的平台:谁拥有最大规模的数据飞轮和用户生态,谁就是 AGI 时代的赢家量子计算:可能在特定 AI 任务上实现指数级加速 AGI 基础设施运营:类似今天的云服务,但服务的是 AGI 而非人类开发者潜在受益标的: Microsoft (MSFT) : Azure + OpenAI 生态 Google (GOOGL) :搜索数据 + DeepMind + GCP Meta (META) :社交图谱 + LLaMA 开源生态量子计算: IonQ、Rigetti、PsiQuantum (大部分仍为 pre- revenue 或极早期) 投资建议: Phase 4 距离兑现仍远( 7-12 年),当前不适合重仓配置。但可以通过持有 MSFT/GOOGL/META 等「跨阶段受益」标的,间接获取 Phase 4 的期权价值。第一阶段算力芯片的爆发只是铺垫;当前资本布局应顺着产业链,从已被充分定价的半导体和存储,向正在密集投入 CapEx 的数据中心电力、网络与散热等配套基础设施转移。用一个比喻: Phase 1 是「造车」( GPU/HBM ), Phase 2 是「修路+ 建加油站」(数据中心+ 电力+ 散热), Phase 3 是「车上路」(机器人+ 自主系统), Phase 4 是「全自动驾驶」( AGI )。我们现在正站在「车已经造好,路还没修完」的节点。修路的人—— Vertiv、Eaton、GEV、CEG—— 正是当前风险收益比最优的布局方向。
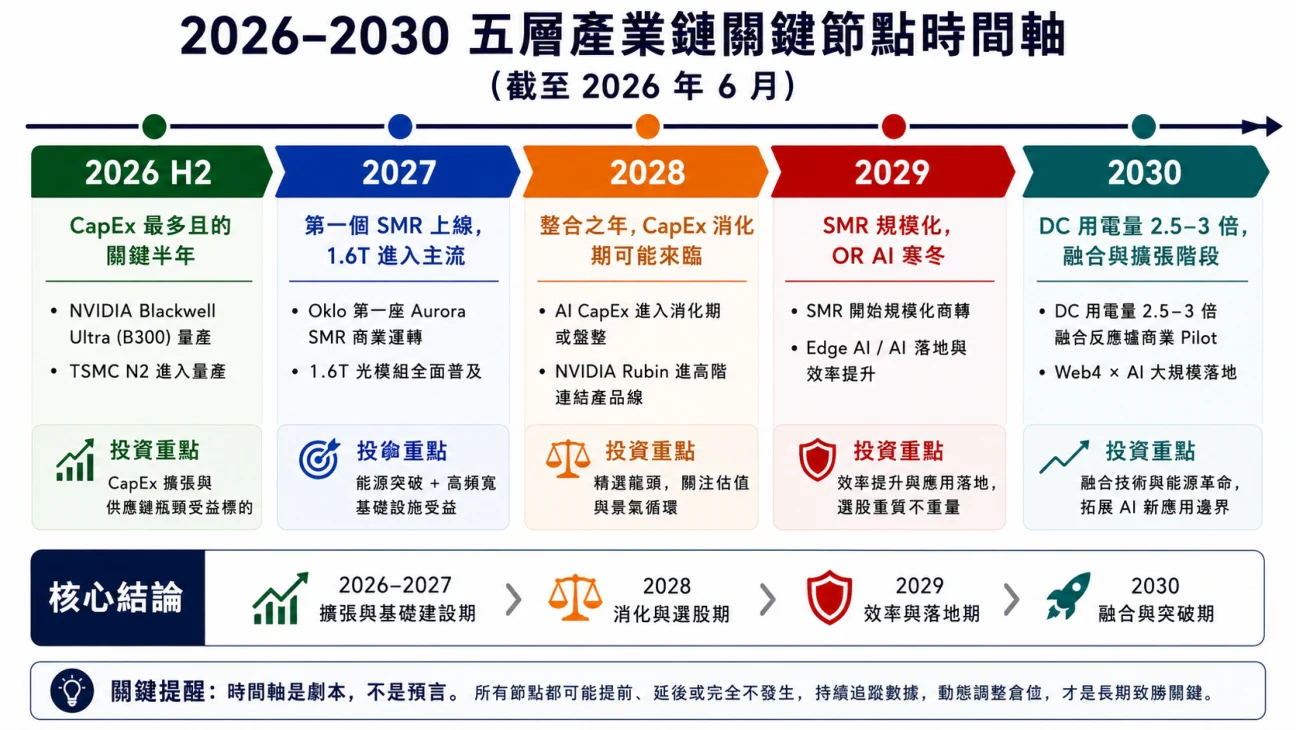
13.7 时间轴: 2026–2030 关键节点
13.7.1 2026 H2 : CapEx 是否见顶的关键半年
13.7.2 2027 :第一个 SMR 上线, 1.6T 进入主流
13.7.3 2028 :警告之年——CapEx 消化期可能来临
13.7.4 2029 : SMR 规模化 OR AI 寒冬
13.7.5 2030 : DC 用电量翻 2.5–3 倍,融合反应炉首批 Pilot
13.7.6 五年时间轴主表
(路线图数据来源: Leverage Shares、MarketScreener 预测;产业阶段划分基于作者研判) 写到这里,五层产业链、三种配置都讲完了。但投资从来不是「买入然后忘记」—— 你必须知道未来五年会发生什么事,才能在对的时点调整仓位。这一节我列出截至撰稿时( 2026 年 6 月)我认为的关键节点。注意:这是「剧本」,不是「预言」。剧本会兑现、会延期、也会彻底翻车—— 这正是我们要持续追踪的原因。内核事件: NVDA Blackwell Ultra 量产爬坡: B300 系列在 2026 Q3 开始大规模出货,台积电 CoWoS 产能能否跟上是最大瓶颈 TSMC N2 进入量产: 2026 H2 开始贡献营收,毛利率能否守住 55% 是检验指针 CapEx 是否见顶:四大云( Microsoft、Google、Amazon、Meta ) 2026 年合计 CapEx 约 6,500-8,000 亿美元, 2027 年指引将在 10–11 月法说会公布—— 这是最关键的市场信号 HBM4 工程样品: SK Hynix、Samsung、Micron 同步送样, 2027 Q1 客户验证投资动作: 持续观察 Q3、Q4 两次法说会的 CapEx 指引若 2027 CapEx 指引仍呈两位数增长 → 维持当前配置若指引转为个位数增长或持平 → 开始减持 Layer 2、Layer 3 高 Beta 标的内核事件: 第一座商业 SMR 并网: Oklo 在 Idaho National Lab 的首座 Aurora 反应炉预计 2027 H2 商业运转(这是 OKLO 的剧本兑现点,也是最大风险点) TerraPower Natrium 预计同年于 Wyoming 启动 1.6T 光通信全面普及: COHR、LITE 的 1.6T 出货占比超过 50% , 3.2T 路线图公布 HBM4 量产:搭配 NVDA Rubin 平台, HBM 单颗容量翻倍至约 48GB NVDA Rubin 发布: 2027 年 GTC 预期亮相, 4nm → 3nm 制程切换投资动作: OKLO 在 SMR 并网前后波动将极大,激进型可在并网成功后分批减持 1/3 锁利 1.6T 渗透率超过 50% 后, COHR、LITE 的成长率将从爆发期进入稳定期,估值要相应下修内核事件: 首座 SMR 首次发电( Oklo )+ CapEx 消化期警报:历史经验( 2000 网络泡沫、2014 油价崩盘、2022 半导体去库存)告诉我们,任何 3–4 年高速 CapEx 周期之后,都会有一个消化年。AI 从 2023 年起算, 2028 正好是第六年—— 统计学上的高风险期 NVDA Rubin 量产爬坡:若 CapEx 进入消化期, Rubin 订单能见度将是最大检验点 AGI 辩论进入白热化: OpenAI、Anthropic、Google DeepMind 各家旗舰模型可能进入「能力高原」,市场开始质疑 Scaling Law 美国大选后政策不确定性:无论谁当选,对中政策、能源政策都将重新洗牌投资动作: 这一年是检验保守型 vs 激进型的真正分水岭进入 2028 前,激进型应将加密 + 早期持仓降至 15% 以下保守型维持内核配置但减少加仓动作现金部位提高到 15–20% ,等待大跌时的子弹这一节我加重语气: 2028 是最危险的一年。我在 2018 年看 BTC 从 19K 跌到 3.2K ,在 2022 年看 LUNA 一周归零,这些都不是 black swan ,都是「该来的就会来」。AI CapEx 不会永远每年涨 20% ,请务必心理建设。内核事件: SMR 商业化转折:若 2027 首座成功, 2029 年将进入「拷贝贴上」阶段——Microsoft、Google 已预订的订单开始落地。若 2027 失败或延期,整个 SMR 板块估值砍半 Edge AI 大爆发:高通、联发科、Apple 的端侧 AI 芯片在手机、PC、汽车渗透率突破 50% ,Layer 5 应用层百花齐放加密 ETF 浪潮: BTC、ETH 之后,可能出现「AI×Crypto 主题 ETF」、Aethir / Render 是否被纳入是观察点可能的「AI 寒冬」:若 2028 进入消化期未能在 2029 H1 恢复成长,市场将正式定义为 AI 寒冬投资动作: 两个极端剧本:SMR 成功 → 激进型加码 Layer 1 ; AI 寒冬 → 全面降仓至保守型水位动态判断的关键指针: CapEx 增速、GPU 利用率( Aethir 链上数据是最好的高频指针) 内核事件: 数据中心用电量: 2025 年全球 DC 耗电约 460 TWh , 2030 年预估约 1,200–1,400 TWh (约 2.5–3 倍) 融合反应炉最早 pilot : Commonwealth Fusion、TAE、Helion 预计 2030 前后展示首座可商业化原型(不是商业运转,是「能不能 net-positive」) Web4 + AI 融合应用: 5 年累积后, AI Agent + 加密支付( x402 + AWS )+ DePIN 算力可能形成完整闭环下一个五年的剧本起点投资动作: 2030 不是终点,是下一个五年剧本的起点用 2030 的视角回看 2026—— 「当初为什么会犹豫不买 NVDA ?」就像 2020 年的「当初为什么会犹豫不买 BTC ?」一样 2026 H2 ,关键事件: Blackwell Ultra 量产、TSM N2、CapEx 指引,受益层级: Layer 2/3 ,投资动作:观察指引、维持配置 2027 ,关键事件: SMR 建设里程碑、1.6T 主流、Rubin 发布, 受益层级: Layer 1/3/2 ,投资动作: OKLO 兑现分批锁利 2028 ,关键事件:CapEx 消化期警告、AGI 辩论、政策不确定, 受益层级:全层风险,投资动作:降仓、提现金至 20% 2029 ,关键事件: SMR 规模化 / AI 寒冬、Edge AI、加密 ETF ,受益层级: Layer 1/5/6 ,投资动作:两极剧本动态调整 2030 ,关键事件: DC 电力 2.5–3x、融合反应炉 pilot、Web4×AI ,受益层级: Layer 1/6 ,投资动作:下一个五年剧本起点
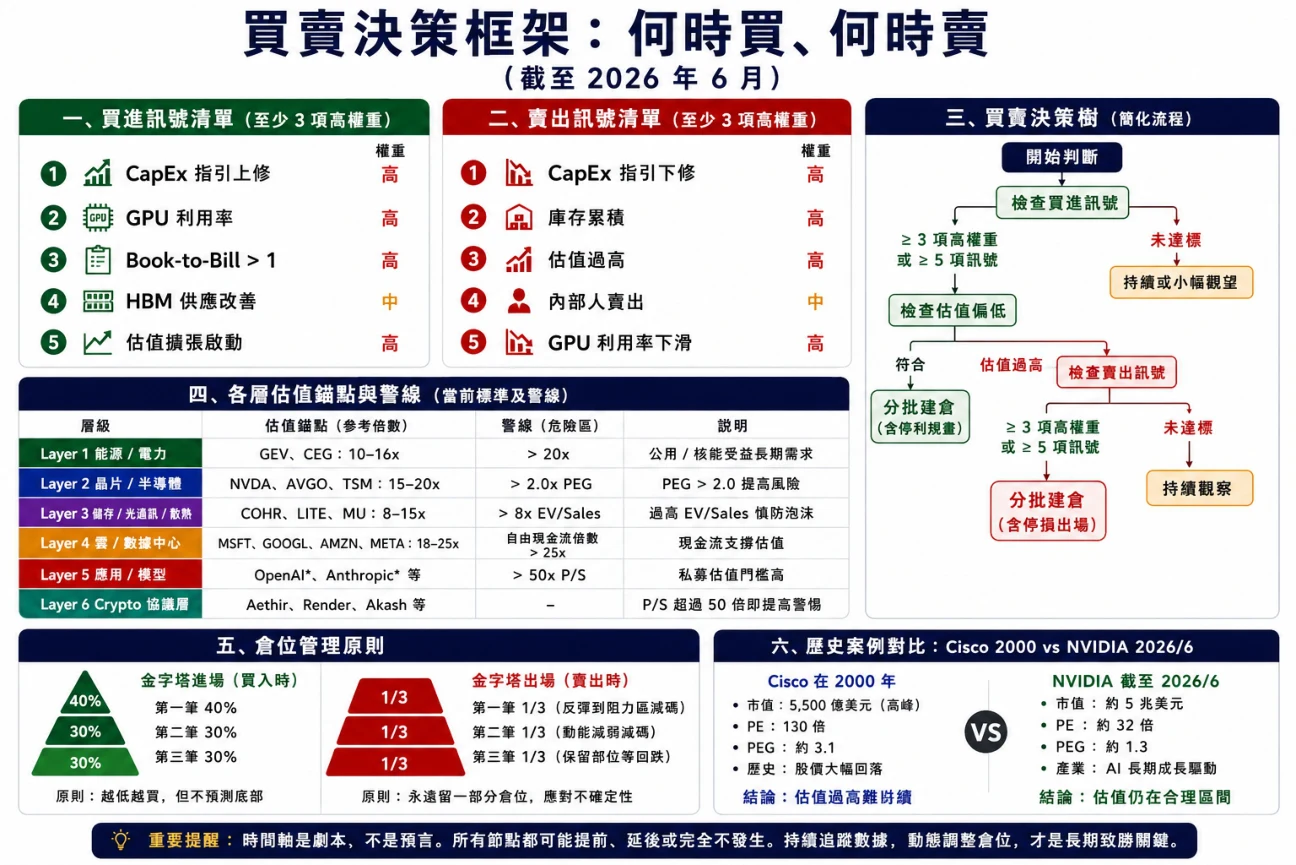
13.8 何时买、何时卖:周期判断框架
13.8.1 买进信号清单
13.8.2 卖出信号清单
13.8.3 各层估值锚点警报线
13.8.4 仓位管理:金字塔进、金字塔出
原则:越跌越买,但要有预算上限。任何单一标的最多用完目标仓位的 100% ,不能因为跌得多就突破上限。
13.8.5 Cisco 2000 的警钟
原则:永远留一部分跑后段。如果一涨就清仓,你会永远错过 10 倍股的真正主升段。
这不是预测 NVDA 会崩—— 这是提醒你:历史告诉我们, 任何一个产业周期的龙头,最终都会经历一次估值剧烈修正。问题不是「会不会」,是「什么时候」。你能准备好吗?
「Chris ,你说了这么多买什么,但什么时候买、什么时候卖?」这是我被问最多的问题。答案是—— 靠信号,不靠感觉。我做这几年,看过太多人靠感觉进出。牛市觉得「会涨到月球」就梭哈,熊市觉得「再也回不来」就割肉。结果就是反复做高买低卖,五年下来不如躺平。这一节我给你一套信号清单 + 估值锚点 + 仓位管理的三层判断框架。记住—— 任何单一信号都不够,要至少 3 个信号共振才动手。CapEx 指引上修,触发条件:四大云合计 CapEx 季度上修 ≥ 5% , 权重:高 GPU 利用率,触发条件: Aethir / 主流云 GPU 利用率 > 85% 连续 2 个月,权重:高 Book-to-Bill ,触发条件:设备厂 B/B Ratio > 1.1 ( ASML、AMAT、LRCX ),权重:高 HBM 供需,触发条件: Micron / SK Hynix 公开表态 HBM 供不应求,权重:中估值锚点,触发条件:个股 EV/EBITDA 或 PE 落到 5 年中位数附近或更低,权重:高内部人买进,触发条件: CEO / CFO 过去 90 天净买进,权重:中大跌恐慌,触发条件: VIX > 30 + 个股单周跌 > 15% (非基本面变化),权重:高政策利多,触发条件:美国 CHIPS Act 补贴明确、川普关税政策利好,权重:中操作规则:至少 3 个高权重信号或 5 个信号共振才动手。CapEx 指引下修,触发条件:四大云合计 CapEx 季度下修 ≥ 5% , 权重:高库存累积,触发条件: NVDA / AVGO 库存周转天数连续两季上升, 权重:高估值脱钩,触发条件: PE 持续扩张但 EPS 增速放缓(Cisco 2000 模式),权重:高内部人卖出,触发条件: C-level 过去 90 天大额抛售,权重:中 GPU 利用率,触发条件:主流云 GPU 利用率 < 75% 连续 2 个月,权重:高 B/B Ratio ,触发条件:设备厂 B/B < 1.0 ,权重:中行业 PR 过热,触发条件:媒体头版连续讨论「下一个 NVDA」、计程车司机聊 AI 股,权重:高加密层疯狂,触发条件: AI×Crypto meme 币单周涨 5 倍以上、新项目满天飞,权重:中操作规则: 3 个高权重信号就动手减仓, 5 个共振就大幅减仓。Layer 1 能源,估值指针: EV/EBITDA ,警报线:> 20x ,说明: GEV、OKLO 等公用/核能类超过此线多为情绪驱动 Layer 2 芯片,估值指针: PEG ,警报线:> 2.0 ,说明: NVDA、AVGO、TSM 若 PEG 连续两季 > 2.0 ,建议减持 Layer 3 连接/保存,估值指针: EV/Sales ,警报线:> 8x ,说明: COHR、LITE、MU 属周期股, EV/Sales 过高即周期顶 Layer 4 云/DC ,估值指针: FCF ,警报线:由正转负,说明: Microsoft、Google、Amazon、Meta 若进入 FCF 负值,警报 Layer 5 模型/应用,估值指针: EV/ARR ,警报线:> 25x ,说明: OpenAI 估值传闻、Anthropic 私募估值对标 Layer 6 加密协议,估值指针: P/S ,警报线:> 50 ,说明: Aethir、Render 等代币 P/S 超过 50 倍即接近顶部参考点:截至撰稿时( 2026 年 6 月), NVDA PE 约 32 倍, PEG 约 1.3 ; Cisco 2000 年 3 月顶部 PE 约 130 倍, PEG 约 5.0。NVDA 还没到 Cisco 的疯狂—— 但离得越来越近,这就是我反复强调 2028 警告之年的原因。金字塔进场(买入时): 第一笔 30% :信号初现、估值合理时建底仓第二笔 30% :下跌 10–15% 或基本面进一步验证时加仓第三笔 40% :大幅回调 20% 以上、或关键催化剂兑现时重仓金字塔出场(卖出时): 第一笔 1/3 :达到目标价时先收回成本第二笔 1/3 :再涨 30% 时收第二笔第三笔 1/3 :采用 trailing stop (移动停损),从高点回落 15% 自动卖出写到这里我必须再次强调这个历史。1999 年底, Cisco 是全球市值第一的公司,市值 5,500 亿美元, PE 130 倍。所有人都相信「网络是未来, Cisco 是卖铲子的,永远不会输」。然后从 2000 年 3 月到 2002 年 10 月, Cisco 跌了 89% 。20 年后,市值才刚刚回到当年高点。NVDA 截至撰稿时( 2026 年 6 月)市值约 5 兆美元, PE 约 32 倍。32 倍 vs 130 倍,差距还很大—— 但别忘了 NVDA 已经有些区段交易在 PE 50–60 倍。任何时候 NVDA PE 站上 60 倍且 EPS 增速放缓,就是 Cisco 剧本重演的开始。
13.9 结语:看懂产业链,就看懂了 80% 的投资机会
古人说:「给你一条鱼,你吃一天;教你怎么钓鱼,你吃一辈子。」我修改一下:给你一条鱼,你吃一天;给你一张产业链地图,你能吃十年。
13.10 全书总结
AI 投资的关键,是看懂基础设施;而基础设施分五层,加上一层加密协议。
看懂产业链,就看懂了 80% 的投资机会。剩下的 20% ,交给时间、纪律、和一点点运气。
写到这一章的最后三节,我想跳出框架本身,跟你分享一些更底层的东西。先讲一句结论:投资的成败, 80% 来自你对产业链的理解, 20% 来自时机、仓位、纪律。很多人本末倒置—— 花 80% 的时间研究 K 线形态、技术指针、消息面,花 20% 的时间(或更少)研究公司在做什么、行业在发生什么。结果就是被市场反复教育。我在加密圈这十年,看过太多两种类型的失败者: 第一种:追涨杀跌型。2017 年 ICO 狂潮,每个项目都号称「下一个 ETH」。我那时候在 OKEx ,每天看着新项目上线 → 暴涨 5–10 倍 → 散户 FOMO 冲入 → 大户倒货 → 跌 90% 。一轮一轮,每次散户都换一批,每次故事都换一个名字,但结局完全相同。2021 年 NFT 狂潮, BAYC、CryptoPunks 动辄几十万美元一张图。多少人觉得「这次不一样」,押上身家。结果今天 BAYC 地板价跌了 95% 。2024–2025 年 AI meme 币狂潮,第 11 章我们讲过,整体市值从 110 亿跌到 7.5 亿,-93% 。这些人不是不聪明,是不肯花时间理解「为什么会涨」。他们只看到了涨幅,没看到产业链位置—— 所以涨的时候不知道要在哪一层退场,跌的时候不知道哪些是真有价值的标的。第二种:分析瘫痪型。另一个极端,是把每一份财报、每一个指针、每一篇研究报告都读到烂。但读完之后—— 什么都不敢买。 「NVDA 估值太高」、「TSMC 有地缘政治风险」、「GEV 增速不够」、「OKLO 还没兑现」—— 每个标的都有理由不买,于是错过整轮 AI 行情。这种人我在 Huobi 也见过。最聪明的分析师,反而是最差的交易员 —— 因为他们看到了所有风险,却看不到 risk-adjusted return 的全貌。第三条路:产业链视角。这本书从头到尾,我都在强调一件事—— 先看清整条产业链,再决定买哪一层。不是「NVDA 涨了,所以买 NVDA」—— 而是「全球 AI CapEx 约 6,500-8,000 亿, Layer 2 芯片是必经之路, NVDA 是 Layer 2 的垄断者,所以买」不是「OKLO 跌了,所以加仓」—— 而是「Microsoft、Meta 都在签 SMR 长约, Layer 1 能源是 AI 增长的瓶颈, OKLO 是赔率最高的标的,但兑现风险高,所以控制在 5–6% 」不是「Aethir 故事好,所以梭哈」—— 而是「DePIN 是 Layer 6 加密协议层,能解决部分中小客户的 GPU 算力问题,所以在加密层内配置 3–5% 」框架是地图,不是 GPS—— 你需要自己走,但有地图比没地图好太多。讲个我自己的故事。2018 年 1 月, BTC 从 19K 开始下跌。每天看着帐户资产缩水、客服爆量、员工士气低落。很多老韭菜(包括我自己一部分仓位)都在 10K、8K 「抄底」,结果一路抄到 3.2K。那轮我学到的最重要一课不是「不要抄底」,而是—— 「你必须先理解这个资产为什么存在、它解决什么问题,才能判断它的合理价值区间。」当时 BTC 跌到 3.2K 的时候,如果你理解「BTC 是一个全球结算层、是去中心化货币的第一个成功实验」,你就会知道 3.2K 是严重低估,那是 10 年一次的机会。但如果你只是「看到涨了所以买」,跌到 3.2K 你只会更恐慌。2022 年 LUNA 一周归零、FTX 一个月倒闭,又是同一个故事。很多人到死都不知道 UST 算法稳定币的数学模型注定崩盘、不知道 FTX 把客户资产拿去借给 Alameda。他们只看到了「Sam Bankman-Fried 是天才」、「Do Kwon 是革命者」。理解 > 信仰。框架 > 故事。这本书,我写的是一个「框架」,不是「明牌清单」。如果你看完整本书,问我「Chris ,到底买什么?」—— 那这本书对你来说就是失败的。但如果你看完之后,能自己回答: 「为什么 GEV 比 OKLO 确定性高?」 「为什么 NVDA 在 PE 32 倍我敢买,到 PE 60 倍我要减仓?」 「为什么 Aethir 比一般 AI meme 币有价值,但配置不能超过 5% ?」 「为什么 2028 是警告之年,但 2030 又是新剧本起点?」 —— 那这本书就成了。这就是我写这本书的目的。写到这一节,全书即将收尾。让我用一句话总结整本书的论点: 仅此而已。13 章全书精华浓缩: 第 1 章,主题:能源( Layer 1 ),一句话结论: Meta 签 6.6GW、GEV 卖铲子、OKLO 是剧本股——AI 的瓶颈不是芯片,是电第 2 章,主题:芯片( Layer 2 ),一句话结论: NVDA 是 CUDA 护城河、AVGO 是 ASIC 补位者—— 垄断与差异化并存第 3 章,主题:保存( HBM ),一句话结论: HBM 是 AI 的「真内存」, Micron 是被低估的三巨头之一第 4 章,主题:光通信( Layer 3 ),一句话结论: 1.6T → 3.2T 是必经之路, COHR、LITE 是纯度最高的 AI 标的之一第 5 章,主题:云端 & 数据中心,一句话结论:四大云 CapEx 约 6,500-8,000 亿,是整条产业链的「需求源头」第 6 章,主题: LLM 大模型,一句话结论: OpenAI、Anthropic、Google DeepMind 三足鼎立, Scaling Law 是否撞墙是 2028 关键第 7 章,主题:应用层( Layer 5 ),一句话结论:应用百花齐放, 但 80% 标的会在 3 年内死亡—— 别碰早期应用层第 8 章,主题: TSMC 护城河,一句话结论:全球先进制程九成在台积电,这既是台湾最大护城河也是最大地缘风险第 9 章,主题:中国 AI 路线,一句话结论:华为、寒武纪、DeepSeek—— 分裂的世界、平行的技术栈第 10 章,主题: AI 安全与监管,一句话结论:监管是真实风险, 但历史上没有任何科技革命因监管而停下第 11 章,主题: Web4 × AI ( Layer 6 ),一句话结论: Aethir 约 1.28 亿 ARR、x402 + AWS 标志支付层融合、meme 币 -93% 是必要洗牌第 12 章,主题:风险清单,一句话结论:美中分裂、华为良率、DeepSeek 冲击、NVDA 5 兆估值、Cisco 2000 殷鉴第 13 章,主题:投资组合,一句话结论:五层+ 一层配置框架、三种风险偏好、五年时间轴、买卖信号这本书写于 2025 年底到 2026 年中,截至撰稿时( 2026 年 6 月)的数据与判断,五年后再回看,一定会有对的、有错的。对的会被市场验证,错的会被市场修正。但框架本身—— 「分层看产业链、按层级配置、按信号进出」—— 这套方法论不会过时。过去三十年,从 PC 革命( 1980s–1990s )、网络革命( 1995– 2000 )、移动互联网革命( 2007–2015 )、云端革命( 2010– 2020 ),到今天的 AI 革命( 2023– ?)—— 每一轮革命都遵循同样的产业链逻辑:能源 → 硬件 → 连接 → 云端/平台 → 应用。只是这一次,加上了 Web4 × Crypto 这一层,让 Layer 6 第一次和 Layer 1–5 平起平坐。这是这本书最大的差异化判断。最后想说的一句话: 投资从来不是「找到下一个 NVDA」这么简单,投资是创建一套你愿意用一辈子去运行的框架。如果这本书能让你创建属于自己的框架,能让你在 2028 警告之年保持冷静、能让你在 2030 新剧本起点时知道往哪走,那我写这本书的目的就达成了。祝各位读者在 AI 这一轮超级周期里,先赚到知识,再赚到钱。我们五年后再见。李书沸( Chris Lee ) Merkle 3s Capital / XResearch 联合创始人免责声明本书内容仅供教育及信息参考之用途,并不构成投资建议、财务建议或交易建议。本书提及的任何公司、代币、股票、基金或投资工具,均不构成作者买入、卖出或持有的建议。所有投资均涉及风险,包括可能损失本金。读者应根据自身的财务状况、风险承受能力和投资目标作出独立判断,并在作出任何投资决定前咨询持牌专业顾问。加密货币及相关数字资产波动极大,未必适合所有投资者。各地对加密货币的监管政策不同,读者有责任了解并遵守其所在地区的相关法律法规。本书中的数据及市场信息以撰稿时为准,出版后可能出现重大变化。尽管已尽一切努力确保信息的准确性,但作者对其完整性或准确性不作任何保证,亦不对因依赖本书内容而导致的任何直接或间接损失承担责任。过往表现并不代表未来结果。 —— 全书完——